Não é verdade que a Justiça deu a Nubank, Itaú, Caixa e Banco do Brasil o poder de bloquear a conta de quem tem dívida. O bloqueio de dinheiro em conta continua dependendo de uma ordem judicial, dentro de um processo de cobrança, enviada pelo Sisbajud, o sistema que liga a Justiça aos bancos. O banco só cumpre a ordem e avisa o cliente.
Neste artigo
O título que viralizou mistura duas coisas reais: um acordo do Conselho Nacional de Justiça (CNJ) que deixou os bloqueios mais rápidos e decisões recentes do Superior Tribunal de Justiça (STJ) sobre o que pode ser penhorado.
O que mudou no Sisbajud
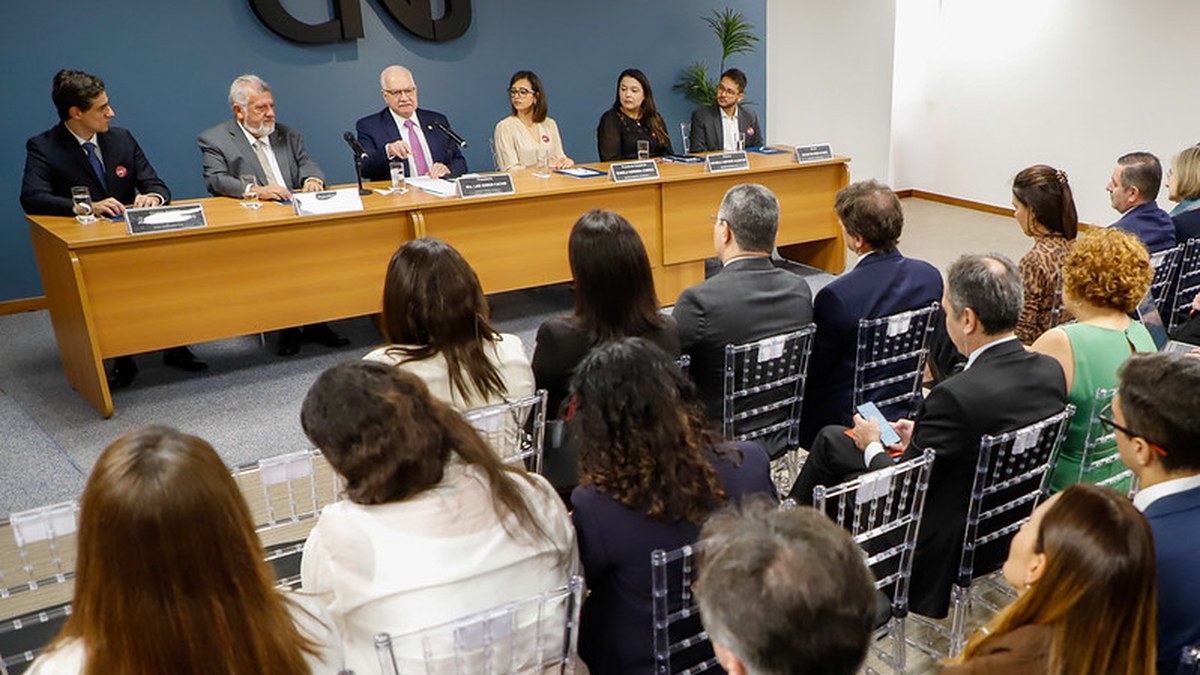
Em maio de 2026, o presidente do CNJ e do Supremo Tribunal Federal, ministro Edson Fachin, assinou um acordo com cinco instituições, Caixa, Banco do Brasil, Itaú, Nu Pagamentos e XP, para testar o novo manual do Sisbajud. Segundo o CNJ:
 Policiamento ostensivo ocupa 27 bairros de Belém com a Operação Força Presente
- Das margens da ilha do Outeiro para o mundo: Mestre Luiz Reis eterniza a cerâmica Caratateua e forma novas gerações
- Abono PIS/Pasep 2027: calendário pelo mês de nascimento, quem tem direito e o que ainda falta sair
- as ordens de bloqueio passam a ser enviadas duas vezes por dia e podem ser cumpridas no mesmo dia útil;
- o bloqueio pode durar até um ano, no lugar da antiga “teimosinha”, que repetia a ordem por 30 dias;
- o piloto dura 18 meses, e depois as regras devem valer para os outros bancos.
O caminho continua o mesmo: o juiz expede a ordem, o sistema envia e o banco executa. Sem processo e sem decisão judicial, não há bloqueio.
O que fica protegido: até 40 salários mínimos
Em outubro, o STJ fixou uma tese que vale para todo o país (Tema 1.285). É impenhorável até 40 salários mínimos guardados como reserva de emergência, em poupança, mesmo que usada como conta corrente, em dinheiro vivo, conta corrente, fundo ou outro investimento com essa característica.
A proteção não vale para aplicações especulativas e de alto risco, nem para sobras de meses anteriores que ficam paradas na conta corrente.
E o salário? Pode ser penhorado
Também em outubro, o STJ definiu (Tema 1.230) que o salário pode ser penhorado de forma excepcional, mesmo em dívida que não seja pensão alimentícia, desde que os outros meios de cobrança tenham falhado e que a subsistência digna do devedor seja preservada. Não há percentual fixo: o juiz decide caso a caso, e cabe ao devedor provar o prejuízo.
Teve a conta bloqueada? O que fazer
- veja no aplicativo ou na agência qual processo gerou o bloqueio;
- procure um advogado ou a Defensoria Pública do Pará, que atende de graça quem não pode pagar;
- se o dinheiro bloqueado for salário ou reserva de até 40 salários mínimos, é possível pedir ao juiz o desbloqueio.
Perguntas frequentes
O banco pode bloquear minha conta só porque devo a ele?
Não. O bloqueio judicial depende de ordem de um juiz, num processo.
A poupança pode ser bloqueada?
Até 40 salários mínimos guardados como reserva são protegidos, segundo o STJ.
O que é o Sisbajud?
O sistema do CNJ que envia as ordens judiciais de bloqueio aos bancos.
Com informações do Conselho Nacional de Justiça (CNJ) e do Superior Tribunal de Justiça (STJ).
Mais Lidas
- Chalé Sítio de Maré une hospedagem, gastronomia e vivências na floresta amazônica dentro da cidade urbana.
- Pontão de Cultura Ninho do Colibri: Guardião dos Pássaros Juninos que Mantêm Viva a Cultura Paraense
- Arte Pará abre nova edição e coloca a produção amazônica no centro da arte contemporânea
- Das margens da ilha do Outeiro para o mundo: Mestre Luiz Reis eterniza a cerâmica Caratateua e forma novas gerações
- Estudantes de Cotijuba usam fotografia para revelar desafios ambientais da ilha
O Google lançou as Fontes Preferenciais: você escolhe os veículos que aparecem com prioridade. Adicione o Pará+ e garanta a nossa cobertura sempre em destaque.
⭐ Adicionar Pará+ como Fonte PreferencialComo funciona em 3 passos:
- Pesquise qualquer assunto no Google
- Toque no ⭐ ao lado de “Principais Notícias”
- Busque Pará+ e marque a caixa — pronto!